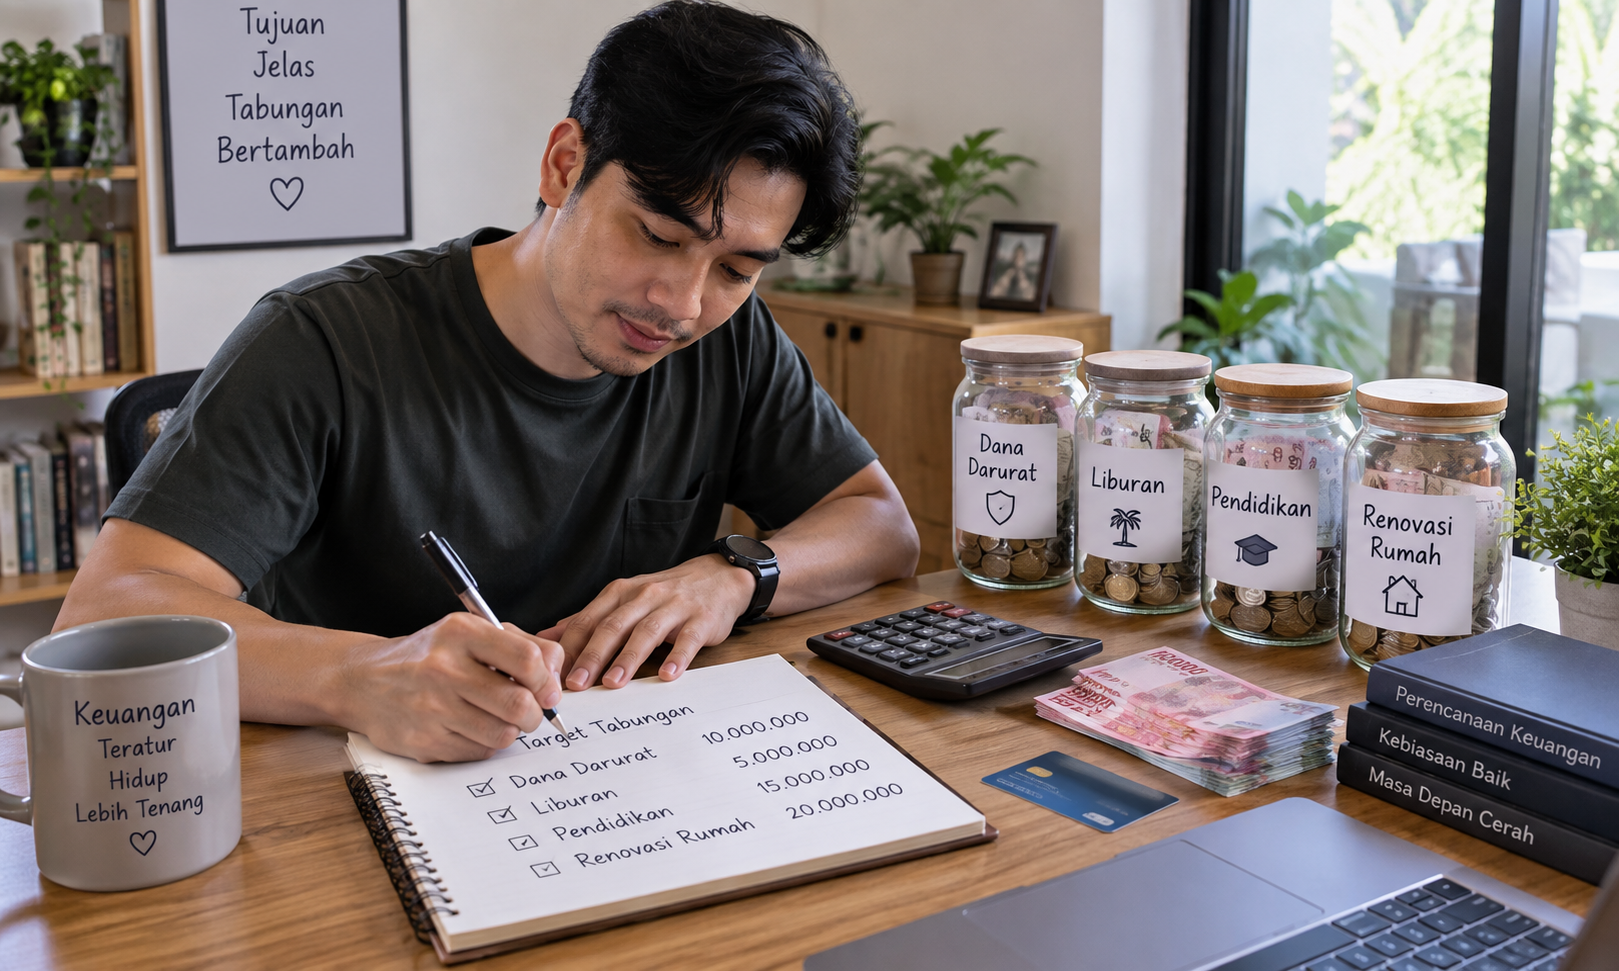
Perubahan gaya hidup sering kali terjadi tanpa disadari. Dulu, seseorang mungkin hanya mengeluarkan uang untuk kebutuhan pokok dan beberapa keperluan tambahan. Kini, pilihan belanja, layanan digital, langganan hiburan, hingga transaksi online semakin mudah dijangkau. Praktis memang, tetapi kemudahan tersebut dapat membuat pengeluaran berkembang lebih cepat daripada pendapatan.
Situasi ini menjadi alasan mengapa pengelolaan keuangan perlu disesuaikan dengan kebiasaan masa kini. Bukan dengan membatasi semua kesenangan, melainkan memahami kemampuan finansial sebelum mengambil keputusan. Ketika setiap pengeluaran memiliki pertimbangan yang jelas, kehidupan sehari-hari dapat berjalan lebih nyaman tanpa mengorbankan persiapan masa depan.
Mengenali Perubahan Sebelum Menjadi Beban
Masalah keuangan tidak selalu muncul akibat satu pembelian besar. Terkadang, penyebabnya justru berasal dari transaksi kecil yang dilakukan berulang kali. Biaya berlangganan yang terlupakan, pembelian karena promosi, atau pengeluaran hiburan yang tidak direncanakan dapat mengurangi sisa pendapatan secara perlahan.
Cobalah melihat kembali catatan transaksi selama beberapa minggu. Kelompokkan pengeluaran berdasarkan kebutuhan, kewajiban, tabungan, dan keinginan pribadi. Dari situ, akan terlihat bagian mana yang paling banyak menyerap uang.
Jika terdapat pengeluaran yang sebenarnya tidak terlalu diperlukan, lakukan penyesuaian secara bertahap. Tidak perlu mengubah seluruh kebiasaan sekaligus. Mengurangi satu atau dua pengeluaran yang kurang bermanfaat sudah dapat memberikan ruang tambahan bagi anggaran bulanan.
Empat Prioritas yang Menjaga Kondisi Ekonomi
Sebelum mengalokasikan uang untuk berbagai aktivitas, ada beberapa hal yang sebaiknya mendapatkan perhatian lebih dahulu:
- Kebutuhan sehari-hari: pastikan makanan, tempat tinggal, transportasi, dan kebutuhan keluarga memiliki alokasi yang memadai.
- Kewajiban rutin: siapkan dana untuk tagihan, cicilan, dan pembayaran lain agar tidak menimbulkan beban tambahan.
- Simpanan perlindungan: bangun dana darurat secara bertahap untuk menghadapi kehilangan pendapatan atau pengeluaran mendadak.
- Rencana jangka panjang: sisihkan dana untuk pendidikan, masa pensiun, atau tujuan penting lainnya sesuai kemampuan.
Setelah prioritas tersebut diperhitungkan, barulah tentukan anggaran untuk kegiatan rekreasi. Pembagian ini membantu menjaga agar kesenangan sesaat tidak mengambil dana yang sebenarnya sudah memiliki tujuan penting.
Ketelitian dalam Memilih Layanan Digital
Internet menawarkan berbagai layanan yang dapat digunakan untuk bekerja, berbelanja, maupun menikmati hiburan. Salah satunya adalah game online yang tersedia melalui beragam platform. Namun, pengguna perlu memahami bahwa kemudahan akses tidak selalu berarti suatu layanan memiliki kredibilitas yang baik.
Jika menemukan platform seperti NS2121, sebaiknya jangan langsung mengambil keputusan berdasarkan tampilan atau promosi. Periksa identitas pengelola, reputasi dari sumber independen, ketentuan transaksi, kebijakan privasi, serta prosedur penanganan keluhan. Pastikan pula aktivitas yang ditawarkan sesuai dengan peraturan di wilayah tempat tinggal.
Penipuan online dapat menggunakan berbagai pendekatan. Ada yang menawarkan keuntungan pasti, memberikan tekanan agar pengguna segera membayar, atau meminta informasi pribadi dengan alasan verifikasi. Situasi seperti ini perlu dihadapi dengan hati-hati.
Jangan pernah membagikan kata sandi, kode OTP, atau akses rekening kepada pihak yang tidak terverifikasi. Hindari pula mengirimkan uang ketika tujuan pembayaran dan identitas penerima tidak dapat dipastikan. Jika informasi layanan tidak transparan, lebih baik tidak melanjutkan transaksi.
Menghitung Risiko Sebelum Mengeluarkan Uang
Sebuah keputusan finansial sebaiknya tidak hanya dinilai dari kemungkinan hasil yang menyenangkan. Risiko kehilangan uang juga perlu diperhitungkan sejak awal.
Hal ini sangat penting untuk aktivitas game online yang melibatkan taruhan atau transaksi dengan kemungkinan kerugian. Hasil permainan tidak dapat dipastikan dan tidak dapat dijadikan dasar untuk merencanakan pendapatan bulanan.
Beberapa batas berikut dapat membantu melindungi kondisi keuangan:
- Gunakan hanya dana hiburan yang sudah dialokasikan dan sanggup ditanggung jika hilang.
- Jangan memakai uang kebutuhan pokok, tabungan pendidikan, atau dana darurat.
- Hindari pinjaman untuk membiayai aktivitas permainan.
- Jangan menambah pengeluaran demi mengejar kerugian sebelumnya.
- Berhenti ketika batas dana atau waktu yang ditetapkan telah tercapai.
Jika aktivitas tersebut mulai mengganggu pekerjaan, hubungan keluarga, atau kondisi ekonomi, mengambil jeda dan mencari dukungan dari orang tepercaya merupakan langkah yang tepat.
Kebiasaan Konsisten Lebih Berarti daripada Target Besar
Tidak semua orang dapat langsung menyisihkan sebagian besar pendapatannya. Ada yang memiliki tanggungan keluarga lebih banyak, pendapatan tidak tetap, atau kebutuhan yang terus berubah. Karena itu, target keuangan harus realistis.
Mulailah dengan jumlah tabungan yang mampu dipertahankan. Periksa kembali anggaran pada akhir bulan dan sesuaikan jika terdapat perubahan kebutuhan. Hal terpenting adalah menjaga kebiasaan tersebut agar terus berjalan.
Keuangan yang terarah memberikan kesempatan untuk menikmati kehidupan dengan lebih tenang. Ketika seseorang memahami prioritas, memeriksa layanan digital secara kritis, dan membatasi pengeluaran berisiko, ia sedang membangun perlindungan ekonomi untuk masa depan. Kestabilan tidak selalu datang dari pendapatan yang besar, tetapi juga dari keputusan kecil yang dibuat dengan penuh pertimbangan.