Saldo rekening sering menjadi hal pertama yang dilihat ketika seseorang ingin menilai kondisi keuangannya. Namun, angka tersebut belum tentu menggambarkan keseluruhan keadaan. Seseorang dengan penghasilan tinggi bisa tetap mengalami kesulitan jika pengeluarannya tidak terkendali, sedangkan orang dengan pendapatan sederhana dapat memiliki kondisi lebih stabil berkat perencanaan yang konsisten.
Kekuatan finansial sebenarnya berkaitan dengan kemampuan memenuhi kebutuhan, menghadapi situasi tak terduga, dan membuat keputusan tanpa tekanan ekonomi berlebihan. Di tengah perkembangan transaksi digital dan beragam pilihan hiburan, kemampuan tersebut semakin penting. Uang perlu dikelola dengan tujuan yang jelas agar kenyamanan saat ini tidak mengorbankan keamanan pada masa mendatang.
Mengukur Kekayaan dari Ketahanan, Bukan Penampilan
Gaya hidup yang terlihat mewah tidak selalu mencerminkan kondisi keuangan yang sehat. Pembelian barang mahal, penggunaan layanan premium, atau kebiasaan mengikuti tren dapat memberikan kepuasan sementara, tetapi semuanya perlu disesuaikan dengan kemampuan nyata.
Sebelum meningkatkan pengeluaran, periksa apakah kebutuhan pokok sudah terpenuhi, kewajiban pembayaran terkendali, dan tabungan memiliki perkembangan yang memadai. Jika sebagian besar pendapatan habis untuk mempertahankan gaya hidup, mungkin sudah waktunya meninjau kembali prioritas.
Menentukan batas bukan berarti menghilangkan kenyamanan. Justru, batas yang jelas membantu seseorang menikmati hasil kerja keras tanpa terus-menerus khawatir menghadapi tagihan atau kebutuhan mendadak.
Fondasi yang Membantu Keuangan Bertahan
Keuangan yang kuat tidak dibangun melalui satu keputusan besar. Ada beberapa unsur yang perlu dijaga secara bersamaan agar pengelolaan uang lebih terarah.
- Arus kas yang sehat: Pastikan pengeluaran rutin tidak terus-menerus melebihi pendapatan bersih.
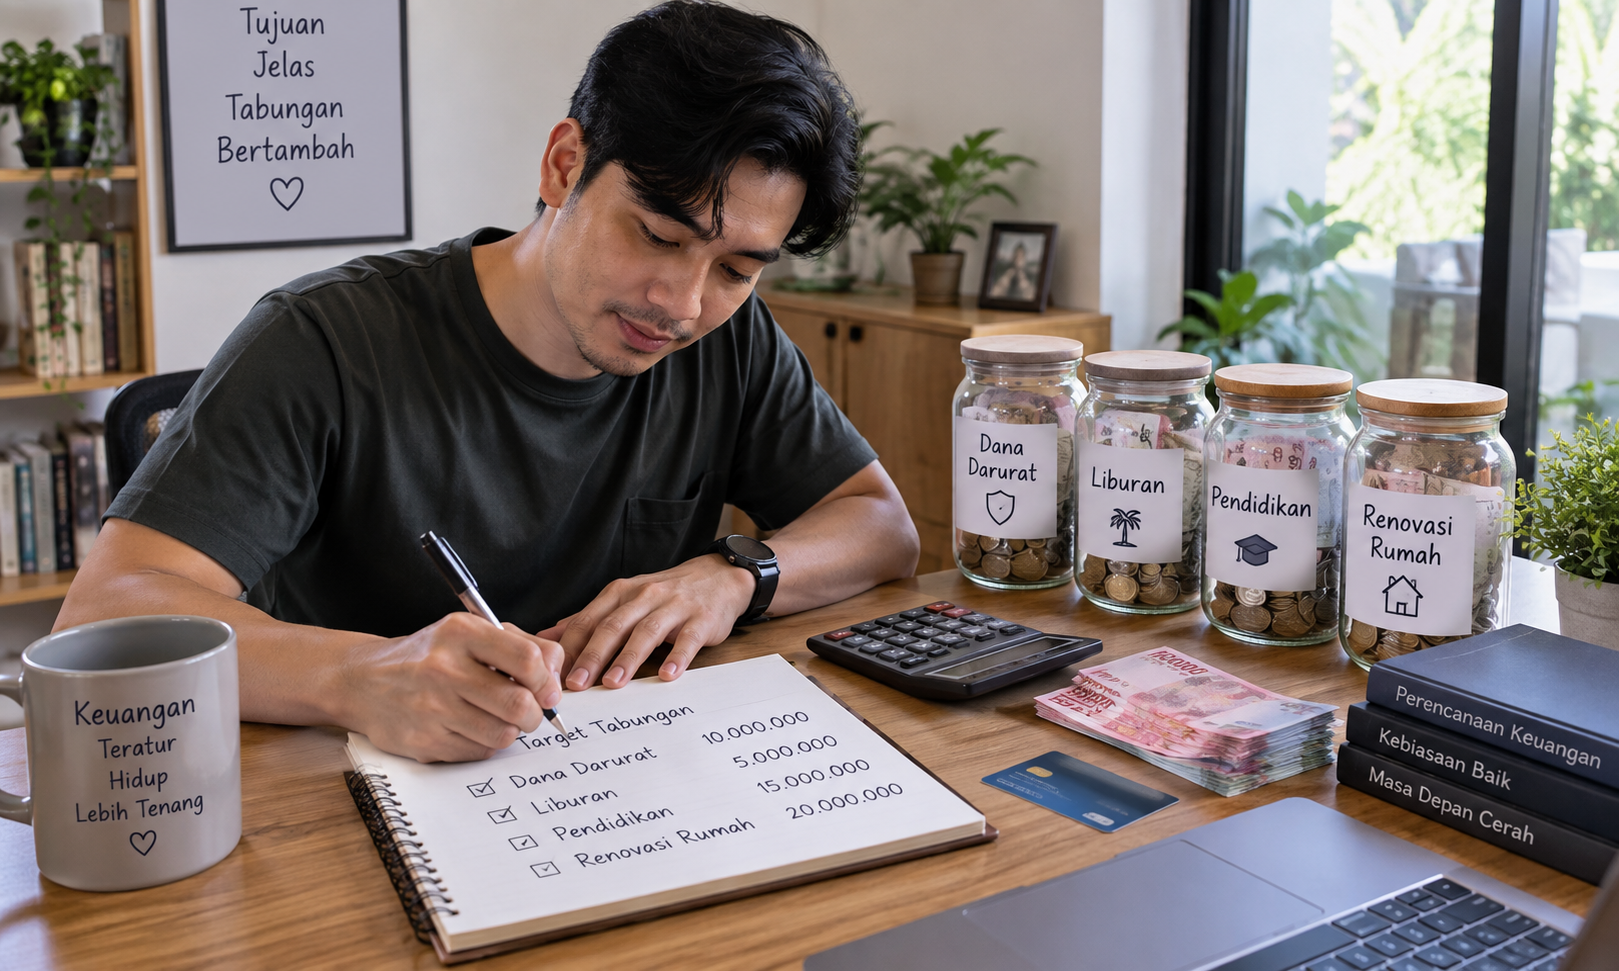
- Dana darurat: Sisihkan uang secara bertahap untuk menghadapi kebutuhan mendadak atau perubahan pendapatan.
- Utang yang terkendali: Pertimbangkan kemampuan membayar sebelum mengambil cicilan atau pinjaman baru.
- Sasaran jangka panjang: Tentukan tujuan yang realistis, seperti biaya pendidikan, tempat tinggal, atau persiapan masa pensiun.
- Pengeluaran yang terencana: Berikan ruang untuk hiburan, tetapi tetapkan batas yang tidak mengganggu kebutuhan utama.
Manfaat utama dari fondasi tersebut adalah memberikan ruang untuk mengambil keputusan secara lebih tenang. Ketika dana cadangan tersedia dan pengeluaran dapat diperkirakan, seseorang tidak harus langsung mengandalkan pinjaman saat menghadapi masalah.
Transaksi Digital Membutuhkan Pertimbangan yang Lebih Cermat
Kemudahan internet membuat berbagai layanan dapat diakses dalam waktu singkat. Namun, kecepatan transaksi juga dapat meningkatkan risiko keputusan impulsif, terutama ketika seseorang tertarik pada promosi yang terlihat menguntungkan.
Sebelum melakukan pembayaran, periksa identitas pengelola, ketentuan transaksi, kebijakan privasi, reputasi dari sumber independen, serta status legalitas layanan di wilayah terkait. Jangan mudah percaya pada testimoni yang tidak jelas sumbernya atau janji keuntungan yang terdengar pasti. Jika suatu situs meminta pembayaran mendesak atau tidak menjelaskan biaya secara terbuka, lebih baik menunda keputusan.
Ketika mencari informasi mengenai LUXURY111, lakukan verifikasi mandiri sebelum mempertimbangkan layanan yang tersedia. Nama merek, desain situs, dan materi promosi tidak otomatis membuktikan keamanan maupun kredibilitas suatu platform. Keputusan yang berkaitan dengan uang sebaiknya didasarkan pada informasi yang dapat diperiksa, bukan hanya kesan pertama.
Hal ini semakin penting untuk permainan daring yang melibatkan taruhan. Aktivitas tersebut memiliki risiko kehilangan uang dan tidak menjamin keuntungan. Jangan menggunakan dana kebutuhan rumah tangga, uang pendidikan, tabungan darurat, atau pinjaman untuk bermain. Jika pengeluaran mulai mengganggu kondisi ekonomi atau muncul dorongan untuk mengejar kerugian, berhenti merupakan pilihan yang lebih bertanggung jawab.
Menghindari Kebocoran yang Sering Tidak Terlihat
Tidak semua risiko finansial berasal dari transaksi besar. Biaya langganan yang terlupakan, pembelian spontan, dan pengeluaran kecil yang berulang juga dapat mengurangi kemampuan menabung.
Luangkan waktu setiap akhir bulan untuk memeriksa riwayat transaksi. Identifikasi pengeluaran yang tidak lagi memberikan manfaat, lalu alihkan sebagian dana tersebut untuk tabungan atau kebutuhan yang lebih penting. Catatan sederhana di buku atau lembar kerja sudah cukup untuk membantu melihat pola pengeluaran.
Keamanan akun juga perlu menjadi perhatian. Gunakan kata sandi yang kuat, aktifkan verifikasi tambahan jika tersedia, dan jangan membagikan kode keamanan kepada siapa pun. Periksa mutasi rekening secara berkala dan segera hubungi penyedia layanan keuangan melalui saluran resmi apabila menemukan transaksi yang tidak dikenali.
Membuat Masa Depan Lebih Terukur
Rencana finansial tidak harus dimulai dengan target yang besar. Seseorang dapat memulainya dengan menyisihkan jumlah kecil secara rutin, mengurangi satu pengeluaran yang kurang penting, atau menyelesaikan kewajiban yang paling mendesak.
Evaluasi perkembangan setiap bulan dan sesuaikan anggaran ketika pendapatan maupun kebutuhan berubah. Hindari membandingkan pencapaian dengan orang lain karena kondisi finansial setiap individu memiliki tantangan yang berbeda.
Pada akhirnya, nilai kekayaan tidak hanya ditentukan oleh banyaknya uang yang dimiliki, tetapi juga oleh kemampuan menjaga dan menggunakannya secara bertanggung jawab. Dengan anggaran yang realistis, dana cadangan, dan sikap kritis terhadap penawaran digital, seseorang dapat membangun kestabilan yang lebih kuat sekaligus mempersiapkan masa depan dengan lebih percaya diri.