Pernah merasa penghasilan baru saja diterima, tetapi beberapa minggu kemudian uang yang tersisa sudah jauh lebih sedikit dari perkiraan? Situasi ini cukup umum terjadi, terutama ketika pengeluaran sehari-hari tidak dicatat atau kebutuhan tambahan muncul secara berulang. Masalahnya tidak selalu terletak pada jumlah pendapatan, melainkan pada bagaimana uang dialokasikan dan keputusan apa saja yang diambil sepanjang bulan.
Mengelola keuangan bukan berarti harus hidup dengan penuh pembatasan. Tujuannya adalah menciptakan keseimbangan antara kebutuhan sekarang, kenyamanan pribadi, dan persiapan masa depan. Dengan memahami kebiasaan finansial sendiri, seseorang dapat menggunakan pendapatan secara lebih sadar tanpa kehilangan kesempatan untuk menikmati hasil kerja kerasnya.
Mengenali Pola yang Membentuk Kondisi Keuangan
Setiap keputusan belanja memiliki alasan. Ada pengeluaran yang memang diperlukan, seperti membeli bahan makanan atau membayar transportasi. Ada pula pembelian yang terjadi karena promosi, keinginan sesaat, atau kebiasaan mengikuti lingkungan sekitar.
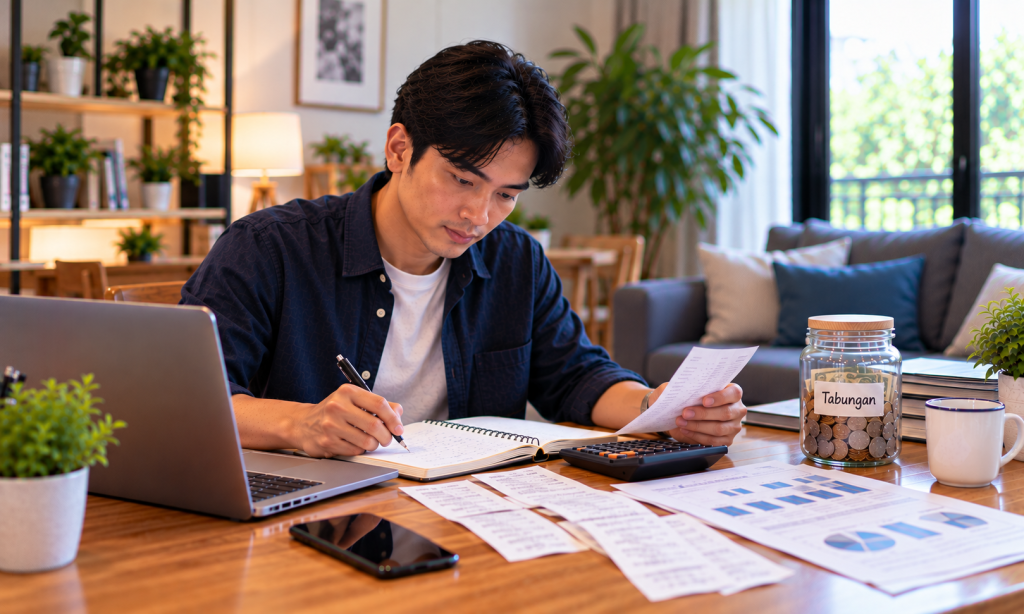
Pengeluaran kecil sering kali sulit diperhatikan karena nominalnya tampak tidak berarti. Namun, jika dilakukan hampir setiap hari, jumlah keseluruhannya bisa memengaruhi kemampuan menabung. Karena itu, mencatat transaksi selama beberapa minggu dapat membantu menemukan pola yang sebelumnya tidak terlihat.
Setelah pola tersebut diketahui, tentukan pengeluaran mana yang benar-benar memberikan manfaat. Tidak semua pengeluaran tambahan harus dihilangkan. Sebagian mungkin penting untuk kenyamanan atau hubungan sosial. Yang perlu dilakukan adalah memastikan bahwa pengeluaran tersebut tidak mengganggu kebutuhan pokok dan kewajiban yang sudah ditetapkan.
Anggaran yang Fleksibel Lebih Mudah Dipertahankan
Anggaran berfungsi sebagai gambaran mengenai bagaimana pendapatan akan digunakan. Namun, anggaran yang terlalu ketat justru dapat sulit dijalankan ketika kondisi berubah. Oleh sebab itu, perencanaan sebaiknya menyediakan ruang untuk kebutuhan tidak rutin dan penyesuaian yang masuk akal.
Pembagian anggaran dapat dimulai dengan beberapa kelompok utama:
- Kebutuhan pokok: Mencakup makanan, tempat tinggal, transportasi, tagihan, dan kebutuhan kesehatan.
- Kewajiban finansial: Meliputi cicilan, pembayaran utang, serta tanggungan lain yang memiliki tenggat waktu.
- Simpanan masa depan: Dana yang disisihkan untuk keadaan darurat atau tujuan jangka panjang.
- Pengeluaran pribadi: Anggaran untuk hiburan, kegiatan sosial, dan kebutuhan tambahan yang sesuai kemampuan.
Besarnya alokasi setiap kelompok dapat berbeda untuk setiap orang. Seseorang yang memiliki tanggungan keluarga mungkin perlu memprioritaskan kebutuhan pokok, sedangkan orang yang sedang melunasi utang perlu memberikan perhatian lebih pada pembayaran kewajiban.
Keunggulan pembagian seperti ini adalah setiap bagian memiliki tujuan yang jelas. Ketika ada pengeluaran mendadak, penyesuaian dapat dilakukan tanpa kehilangan gambaran mengenai kebutuhan yang paling penting.
Tabungan Bukan Sekadar Uang yang Tidak Terpakai
Tabungan sering dianggap sebagai sisa penghasilan setelah seluruh kebutuhan dipenuhi. Padahal, jika menunggu sampai akhir bulan, uang yang dapat disimpan mungkin tidak banyak tersisa. Menentukan alokasi tabungan sejak awal dapat membantu membangun kebiasaan yang lebih konsisten.
Mulailah dengan nominal yang realistis. Tidak perlu memaksakan jumlah besar jika pendapatan masih terbatas atau kebutuhan dasar belum terpenuhi. Seiring membaiknya kondisi keuangan, jumlah simpanan dapat ditingkatkan secara bertahap.
Dana darurat layak menjadi salah satu prioritas awal karena dapat digunakan ketika muncul kebutuhan mendesak, seperti perbaikan kendaraan atau biaya kesehatan. Simpan dana tersebut secara terpisah agar tidak mudah tercampur dengan uang untuk belanja rutin.
Selain itu, hindari menganggap seluruh tabungan sebagai dana bebas pakai. Uang yang sudah dialokasikan untuk kebutuhan tertentu sebaiknya tetap digunakan sesuai tujuan awalnya, kecuali terdapat keadaan yang benar-benar memerlukan perubahan.
Menilai Informasi Keuangan di Era Digital
Internet memberikan akses luas terhadap informasi tentang uang, pengelolaan pendapatan, dan berbagai layanan digital. Meski demikian, informasi yang menarik belum tentu sesuai dengan kondisi setiap orang. Sebelum mengikuti suatu rekomendasi, periksa sumber informasi, pahami ketentuan layanan, dan pertimbangkan risiko yang mungkin timbul.
Pembaca yang menemukan informasi tentang GUDANGCUAN sebaiknya tetap melakukan penilaian secara objektif. Nama atau promosi sebuah platform tidak dengan sendirinya membuktikan keamanan, kredibilitas, maupun potensi manfaat finansialnya. Perhatikan kebijakan privasi, biaya, ketentuan penggunaan, dan kesesuaian layanan dengan kebutuhan pribadi.
Jika suatu platform berkaitan dengan taruhan atau perjudian, pahami bahwa kehilangan uang merupakan risiko nyata dan hasil tidak dapat dijamin. Aktivitas tersebut tidak seharusnya diperlakukan sebagai sumber penghasilan yang dapat diandalkan atau strategi membangun kekayaan. Dana untuk kebutuhan pokok, pembayaran kewajiban, dan tabungan darurat sebaiknya tidak digunakan untuk aktivitas berisiko. Pastikan pula batas usia serta peraturan yang berlaku dipatuhi.
Kemajuan Finansial Tidak Selalu Harus Terlihat Besar
Kondisi keuangan yang semakin baik terkadang terlihat melalui perubahan sederhana. Tagihan dapat dibayar tepat waktu, pengeluaran lebih mudah dipantau, atau kebutuhan mendadak tidak lagi selalu mengharuskan seseorang meminjam uang.
Untuk menjaga perkembangan tersebut, lakukan evaluasi secara berkala. Periksa apakah anggaran masih sesuai dengan penghasilan, apakah tabungan bertambah, dan apakah ada kebiasaan yang perlu diperbaiki. Jika suatu rencana ternyata terlalu berat, sesuaikan nominal atau targetnya agar tetap realistis.
Tidak perlu membandingkan pencapaian pribadi dengan kondisi orang lain. Tanggung jawab, pendapatan, dan kebutuhan setiap orang berbeda. Ukuran kemajuan yang lebih relevan adalah apakah keputusan finansial saat ini membantu menciptakan kehidupan yang lebih teratur dibandingkan sebelumnya.
Membangun Kebiasaan yang Bertahan Lama
Keuangan yang sehat tidak terbentuk hanya melalui satu keputusan atau perubahan besar. Fondasinya berasal dari kebiasaan memahami pengeluaran, menentukan prioritas, menyisihkan tabungan, dan mengevaluasi risiko sebelum bertindak.
Dengan pendekatan yang fleksibel dan konsisten, pengelolaan uang dapat menjadi bagian alami dari kehidupan sehari-hari. Setiap langkah kecil memberikan kesempatan untuk belajar, memperbaiki keputusan, dan membangun kesiapan menghadapi kebutuhan di masa depan.